Làn sóng mua Bitcoin dự trữ doanh nghiệp đang tăng tốc nhanh hơn nhiều so với dự báo của phần lớn các nhà phân tích — và hai cái tên đang dẫn dắt cuộc chơi này, Strategy và Strive, lại đang thực hiện theo hai triết lý hoàn toàn khác nhau khi xây dựng kho BTC của mình.
Strive Bơm $335 Triệu, Vượt Mặt Đối Thủ Trên Bảng Xếp Hạng
Bắt đầu với con số thực sự gây bất ngờ tuần này: Strive đã tích lũy được 36.818 BTC sau ba đợt mua lớn chỉ trong vòng tám ngày — một tốc độ được xem là cực kỳ hung hăng ngay cả theo tiêu chuẩn của chu kỳ tăng giá hiện tại. Đợt mua gần nhất là 1.223 BTC với giá khoảng $100 triệu, The Block cho biết giá vốn bình quân vào khoảng $81.734/BTC. Không phải là mua rẻ đặc biệt, nhưng cũng không phải liều lĩnh — BTC đang giao dịch spot quanh $81.500, tức là Strive đang mua sát giá thị trường với slippage tối thiểu, cho thấy họ có kỷ luật khớp lệnh khá tốt.
Điều thú vị hơn nằm ở cấu trúc tài chính đằng sau đợt mua này. Theo Decrypt, các chủ quyền chọn mua (warrant) đã thực hiện quyền, mang về $369 triệu, và công ty đang lên kế hoạch phát hành cổ phiếu ưu đãi 15% trị giá $630 triệu. Lãi suất 15% trên cổ phiếu ưu đãi không hề rẻ. Đó là mức bạn phải trả khi câu chuyện cổ phiếu của mình chưa được thiết lập vững chắc và các tổ chức đầu tư muốn có một «sàn an toàn». Mô hình này hoạt động khi Bitcoin tăng nhanh hơn chi phí vốn — mà lịch sử cho thấy điều đó vẫn xảy ra — nhưng nó tạo ra rủi ro thực sự nếu thị trường đi vào giai đoạn giảm giá kéo dài.
Đợt mua này đưa Strive vượt qua MARA Holdings trên bảng xếp hạng BTC doanh nghiệp — một cột mốc đáng chú ý dù bảng xếp hạng không phải là mục tiêu cuối cùng. Điểm mấu chốt là: một công ty niêm yết trên Nasdaq còn khá non trẻ đã xây dựng vị thế hơn 36.000 BTC với tốc độ chóng mặt, dùng thị trường chứng khoán làm động cơ tài trợ. CryptoPotato gọi đây là khoảnh khắc cột mốc của Strive — tôi đồng ý, nhưng cột mốc không bảo vệ bạn khỏi một bear market.
Strategy Đang Chơi Một Ván Cờ Hoàn Toàn Khác
Trong khi đó, các đợt mua tháng 10 của Strategy lại có phần thận trọng hơn — thậm chí có thể gọi là bài bản. Bitcoin Magazine đưa tin đây là lần mua thứ ba của Strategy trong tháng, đưa tổng chi tiêu tháng 10 lên $73 triệu. Đợt gần nhất chỉ là 267 BTC với $22 triệu — trên một danh mục 848.517 BTC, con số này gần như chỉ là «làm tròn số». Nhưng Saylor làm điều này một cách có chủ ý. Những đợt mua hàng tuần, những hint trên mạng xã hội mỗi Chủ Nhật trước khi thông báo chính thức vào thứ Hai (một pattern mà CryptoPotato đã chỉ ra), câu nói của Saylor «we found room for more orange» — tất cả đều là một phần của việc duy trì narrative tích lũy không ngừng, không kém phần quan trọng so với chính BTC mà họ mua.
Động thái có ý nghĩa cấu trúc hơn tuần này không phải là đợt mua BTC. Đó là việc Strategy nâng hạn mức mua lại cổ phiếu ưu đãi lên $3 tỷ, rồi thực sự chi $193,1 triệu để mua lại cổ phiếu STRC, trong khi tiền mặt tự do giảm xuống còn $447,3 triệu — giảm 72%, như CryptoSlate đã chỉ ra. Đây là một công ty đang chủ động quản lý cấu trúc vốn, chứ không chỉ đơn thuần tích trữ Bitcoin. Strategy hiện nắm giữ 848.517 BTC với giá vốn bình quân $75.446, đang ở trạng thái lãi chưa thực hiện khoảng $5,9 tỷ — chiếm khoảng 4% tổng cung Bitcoin. Đây không còn là một vị thế kho quỹ thông thường nữa. Đây là một sự kiện tích lũy ở tầm địa chính trị được đóng gói trong các hồ sơ doanh nghiệp.
Động thái mua lại STRC đáng được phân tích riêng. Khi một công ty vừa mua lại cổ phiếu ưu đãi của chính mình vừa mua Bitcoin, họ đang đồng thời giảm rủi ro pha loãng cổ phần và tăng gấp đôi cược vào luận điểm cốt lõi. Đây là nước đi thể hiện sự tự tin cao. Nhưng nó cũng đốt tiền mặt với tốc độ khiến bất kỳ CFO truyền thống nào cũng phải toát mồ hôi. Bộ đệm tiền mặt tự do của Strategy hiện đã mỏng đến mức chỉ cần một quý tiếp cận thị trường vốn gặp khó khăn là có thể xảy ra những cuộc đàm thoại rất khó chịu.
Cấu Trúc Vốn Quan Trọng Hơn Số BTC Nắm Giữ — Đây Là Lý Do
Đây là điểm tôi muốn phản bác cách các phương tiện truyền thông crypto thường đưa tin về những câu chuyện này. Con số tiêu đề — 36.818 BTC của Strive, 848.517 của Strategy — không thực sự là câu chuyện chính. Câu chuyện thực sự là cách mỗi công ty đang tài trợ cho các vị thế đó và phần nợ phải trả trên bảng cân đối kế toán của họ trông như thế nào.
Giá vốn bình quân $75.446 của Strategy cho thấy họ có bộ đệm hợp lý ở mức giá hiện tại. Cấu trúc của họ, dù phức tạp, đã được thiết lập vững chắc với các nhà đầu tư tổ chức hiểu rõ mô hình này. Ngược lại, Strive đang trả lãi 15% trên cổ phiếu ưu đãi trong khi mua BTC ở giá bình quân $81.734. Khoảng chênh lệch đó cần phải nới rộng đáng kể — hoặc ít nhất duy trì dương — thì bài toán mới có lời trong thời hạn ba đến năm năm. Nếu Bitcoin chạm $150.000+, cả hai công ty đều trông như thiên tài. Nhưng nếu thị trường đi ngang quanh $70.000 trong mười tám tháng, chi phí vốn của Strive sẽ trở thành vấn đề nghiêm trọng, trong khi giá vốn thấp hơn của Strategy cho phép họ «thở» thoải mái hơn.
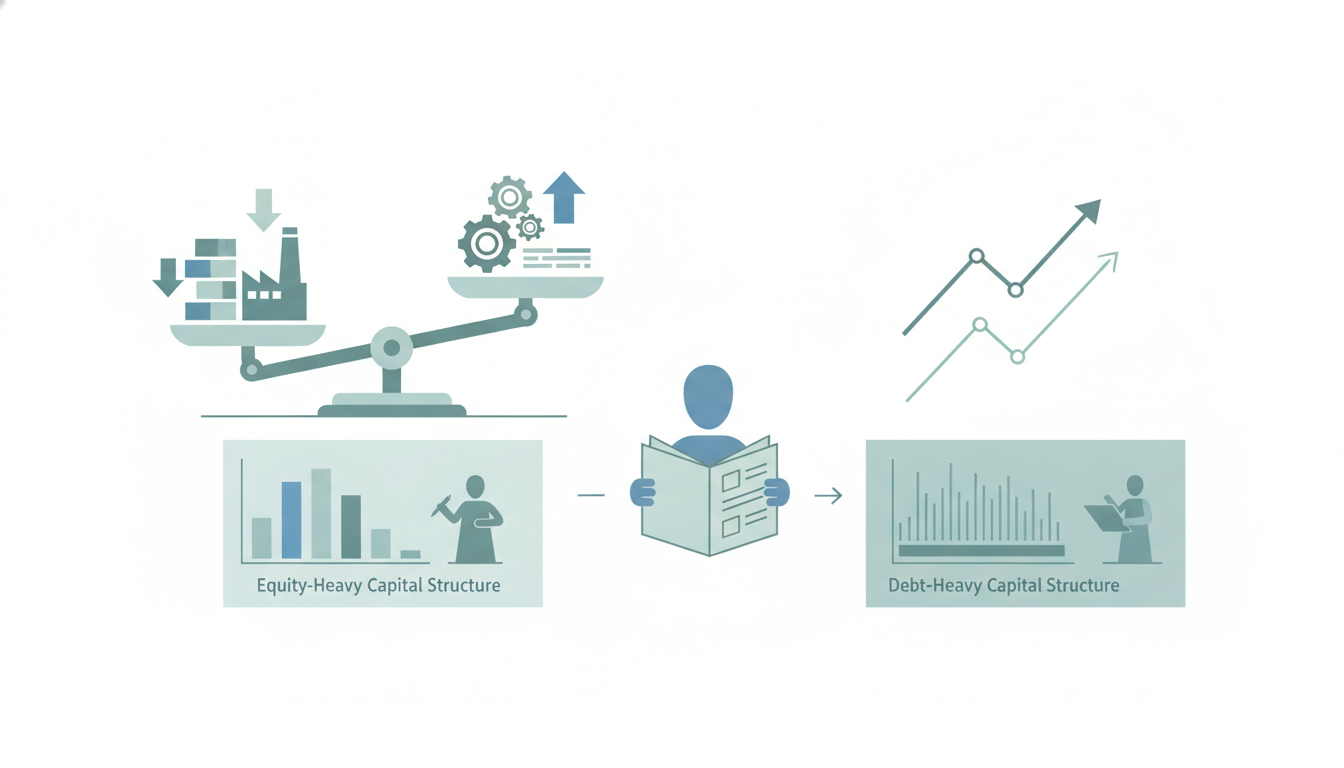
Đây là lý do tôi theo dõi các diễn biến kho quỹ crypto doanh nghiệp khác với tin tức giá thông thường. Đây không phải là những giao dịch đơn thuần. Đây là những cược có cấu trúc với đòn bẩy nhúng sẵn và hồ sơ đáo hạn, và rủi ro không chỉ là rủi ro hướng giá Bitcoin — mà còn là rủi ro tái tài trợ, rủi ro pha loãng và rủi ro narrative gói cùng nhau.
Với các trader muốn bắt cơ hội từ những động thái này mà không phải đau đầu với bảng cân đối kế toán doanh nghiệp, việc tối ưu phí giao dịch rất quan trọng. Bạn có thể xem các ưu đãi phí sàn giao dịch hiện tại để giảm chi phí ma sát nếu bạn đang tích cực giao dịch theo biến động giá BTC từ các sự kiện tích lũy này.
Nhận Định Thẳng Thắn: Mô Hình Này Hoạt Động — Cho Đến Khi Nó Không Còn Hoạt Động Nữa
Tôi đã quan sát đủ nhiều chu kỳ để biết rằng chiến lược mua Bitcoin dự trữ doanh nghiệp trông rực rỡ trong bull market và có thể thảm họa trong bear market kéo dài. Riêng playbook của Strategy đã trải qua một bài kiểm tra nghiêm túc — đợt giảm giá 2022 — và Saylor bước ra với luận điểm còn nguyên vẹn. Điều đó tạo ra uy tín thực sự. Nhưng số lượng công ty bắt chước đang chạy với biên độ mỏng hơn và chi phí vốn cao hơn ngày càng tăng, và đợt phát hành cổ phiếu ưu đãi 15% hung hăng của Strive chính xác là loại cấu trúc nổ tung khi tâm lý thị trường đổi chiều.
Nhận định thật lòng của tôi: Strategy đang ở đẳng cấp riêng, với quy mô đủ lớn, sự chấp thuận từ tổ chức, và giá vốn bình quân đủ để vượt qua hầu hết các kịch bản ngoại trừ sự sụp đổ thảm khốc của Bitcoin. Strive là một đặt cược mang tính đầu cơ hơn — niềm tin cao, thực thi mạnh bạo, nhưng chi phí tài chính đòi hỏi Bitcoin phải tăng giá. Nếu bạn đang giao dịch MSTR hoặc các cổ phiếu liên quan, tin tức mua lại STRC là tín hiệu bullish thầm lặng cho cấu trúc cổ phiếu. Nếu bạn đang theo dõi Strive như một cách đặt cược gián tiếp vào BTC tăng giá, hãy hiểu rằng mức đòn bẩy thực tế cao hơn con số BTC trên tiêu đề rất nhiều. Cả hai đều không phải ETF Bitcoin thụ động. Hãy đối xử với chúng đúng theo bản chất đó.
Popular Exchange Referral Codes
- Mã giới thiệu Bybit 2026: Nhận giảm 20% phí trong 90 ngày với mã 19670
- Mã giới thiệu Bitget 2026: Nhận giảm 20% phí giao dịch với mã t4685009
- Mã giới thiệu OKX 2026: Nhận giảm 20% phí giao dịch với mã 64912533
- Mã giới thiệu HTX 2026: Nhận giảm 20% phí giao dịch với iddq7223
- Mã giới thiệu Gate.io 2026: Nhận giảm 20% phí giao dịch với mã NZRAPCBW


