企业级比特币国库囤币正在以超出大多数分析师预期的速度加速推进,而引领这波行情的两大玩家——Strategy与Strive——却走出了截然不同的路线,折射出两种根本不同的「囤币哲学」。
Strive 3.35亿美元闪电抄底,企业囤币排行榜洗牌
先说这周真正让我眼前一亮的数字。Strive在短短8天内完成三笔大额建仓,总持仓达到36,818 BTC——这个节奏,放在本轮牛市里也算相当激进了。最近一笔是以约1亿美元买入1,223 BTC,据The Block报道,均价约为81,734美元/枚。按当前BTC现货价格约81,500美元来看,基本是贴着市价买入,滑点极小,说明他们的执行纪律不差。
更值得关注的是这波买入背后的融资结构。据Decrypt报道,认股权证持有人行权带来了3.69亿美元资金,公司还计划出售6.3亿美元的15%优先股。15%的优先股股息,这可不是便宜钱——这是那种「我的股权故事还没讲完,机构要保底」才会付出的融资成本。只要比特币的涨幅跑赢这个资本成本,逻辑就成立——历史上确实如此——但一旦遭遇持续熊市,这个结构的脆弱性就会暴露无遗。
这笔买入让Strive超越了MARA Holdings,在企业BTC持仓排行榜上完成了一次逆袭。这个里程碑值得记一下,尽管排名本身不是核心。核心在于:一家相对年轻的纳斯达克上市公司,以股权市场为燃料,快速建起了3.6万枚BTC的仓位。CryptoPotato将此称为该公司的标志性时刻,我认同——但里程碑挡不住熊市。
Strategy玩的是另一套棋局
与此同时,Strategy十月份的买入节奏要克制得多,甚至可以说是「稳步推进」。Bitcoin Magazine报道,这是Strategy本月的第三笔买入,10月累计花费7300万美元。最新这笔仅买入267 BTC,约合2200万美元——放在848,517 BTC的总仓位面前,连零头都算不上。但Saylor就是这么干的:固定频率买入、每周日在社交媒体放风、周一宣布——CryptoPotato也注意到了这个规律——加上那句「we found room for more orange(橙色永远装得下)」,这套操作已经不只是在买币,更是在持续经营「永不停止囤币」的市场叙事。
这周Strategy真正有结构性意义的动作,不是那笔BTC买入,而是将优先股回购授权额度提升至30亿美元,并实际动用1.931亿美元回购STRC股票——与此同时,可动用现金从约16亿美元骤降至4.473亿美元,跌幅高达72%,CryptoSlate对此有详细报道。这说明Strategy在主动管理资本结构,而不只是无脑囤币。目前Strategy持有848,517 BTC,均价75,446美元,账面浮盈约59亿美元,占全球比特币总供应量约4%。这已经不是企业国库管理的范畴,这是一场穿着企业财报外衣的地缘政治级别囤币行动。
STRC回购这步棋值得单独拆解。一家公司在大举买入BTC的同时,又激进回购自家优先股,等于是同时在压低稀释风险、加倍押注核心逻辑。这是一个相当自信的动作。当然,这种烧钱速度会让传统CFO夜不能寐。Strategy目前的可动用现金已经薄到一定程度——如果股权融资渠道哪个季度出了问题,将会面临非常难看的处境。
企业级比特币国库囤币的核心:资本结构比持仓数字更重要
这里我想纠正一下大多数加密媒体报道这类故事时的叙事框架。头条数字——Strive的36,818 BTC、Strategy的848,517 BTC——并不是真正的故事。真正的故事是:这些仓位是怎么融资的,资产负债表的负债端长什么样。
Strategy的均价75,446美元,在当前价格下有合理的安全垫。其结构虽然复杂,但已被机构投资者充分理解和认可。Strive则不同:以15%成本融资优先股,同时以均价81,734美元买入BTC,这个利差必须持续扩大(或至少保持正值),三到五年的账才能算得过来。如果比特币涨到15万美元以上,两家公司都是天才;如果BTC在7万美元附近横盘震荡十八个月,Strive的资本成本就会变成一个严峻问题,而Strategy更低的均价则给了它更多的喘息空间。
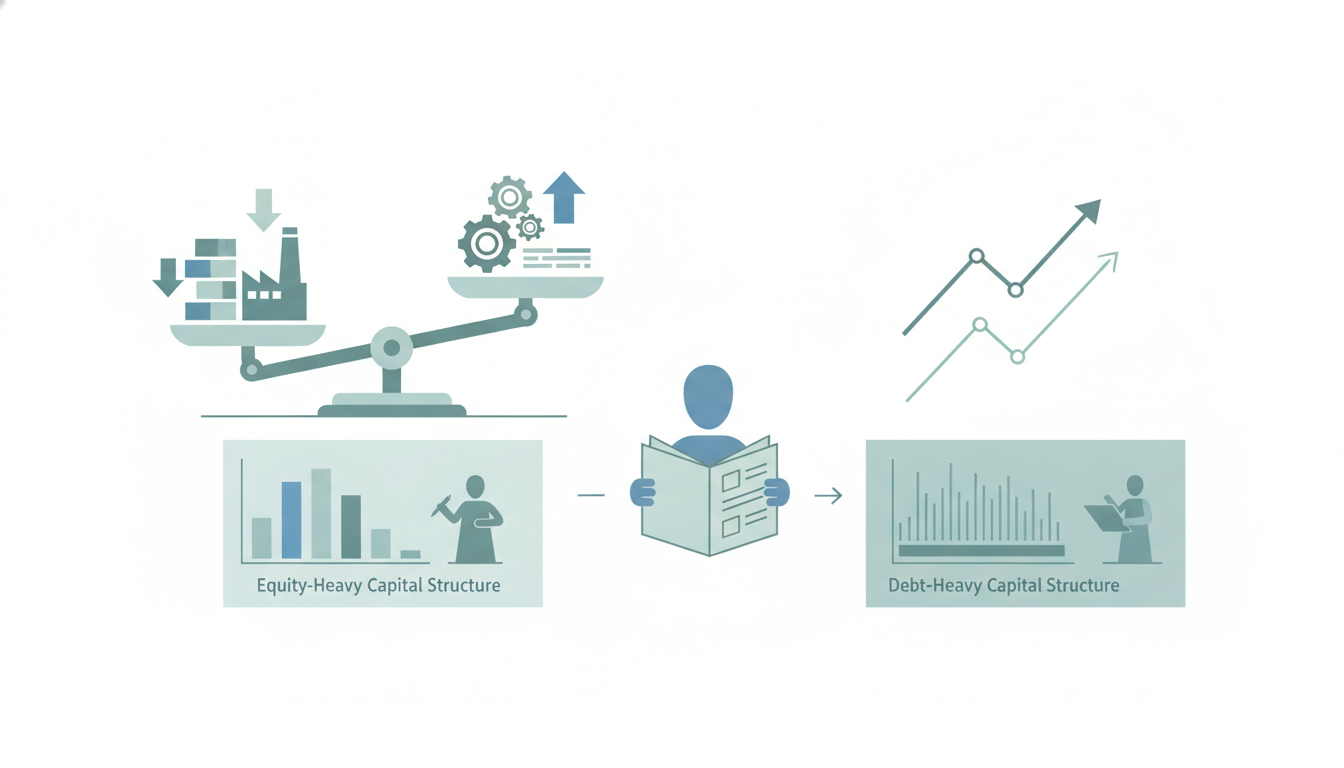
这就是为什么我跟踪加密企业国库动态的方式和普通价格新闻完全不同。这些不是交易,是带有内嵌杠杆和到期结构的押注,风险不只是BTC方向性风险,还包括再融资风险、股权稀释风险和叙事崩塌风险,三者叠加在一起。
如果你想在这波机构囤币行情中用现货或合约参与BTC价格波动,又不想被企业资产负债表的复杂性绕晕,降低交易摩擦成本同样重要。可以查看当前的交易所优惠返佣活动,在围绕这类囤币事件积极布局时省下一笔手续费。
我的判断:这套模式会一直有效,直到它崩掉——而压力测试比大多数人想象的更近
经历了足够多的周期之后,我深知企业比特币国库策略在牛市里看起来无比正确,在漫长熊市里却可能一地鸡毛。Strategy这套打法经历过一次真实考验——2022年那轮砸盘——Saylor带着完整的逻辑活了下来,这确实赢得了真正的公信力。但是,拿着更薄利润、更高资金成本来模仿这套玩法的跟风者越来越多,Strive激进的15%优先股发行,正是那种一旦市场情绪反转就可能爆仓的结构。
我的直接判断:Strategy已经自成一档,凭借其体量、机构背书和均价成本,足以扛住除比特币灾难性崩盘之外的大多数场景。Strive则是更高风险的投机标的——高度conviction、执行激进,但融资成本决定了比特币必须给力才能跑通。如果你在做MSTR或相关股票的合约,STRC回购的消息对股权结构是低调的利好。如果你把Strive当作押注BTC上涨的代理标的,要清楚它的杠杆程度远超表面上的BTC持仓数字所显示的。这两家都不是被动型比特币ETF,请用对待杠杆仓位的态度来对待它们。


