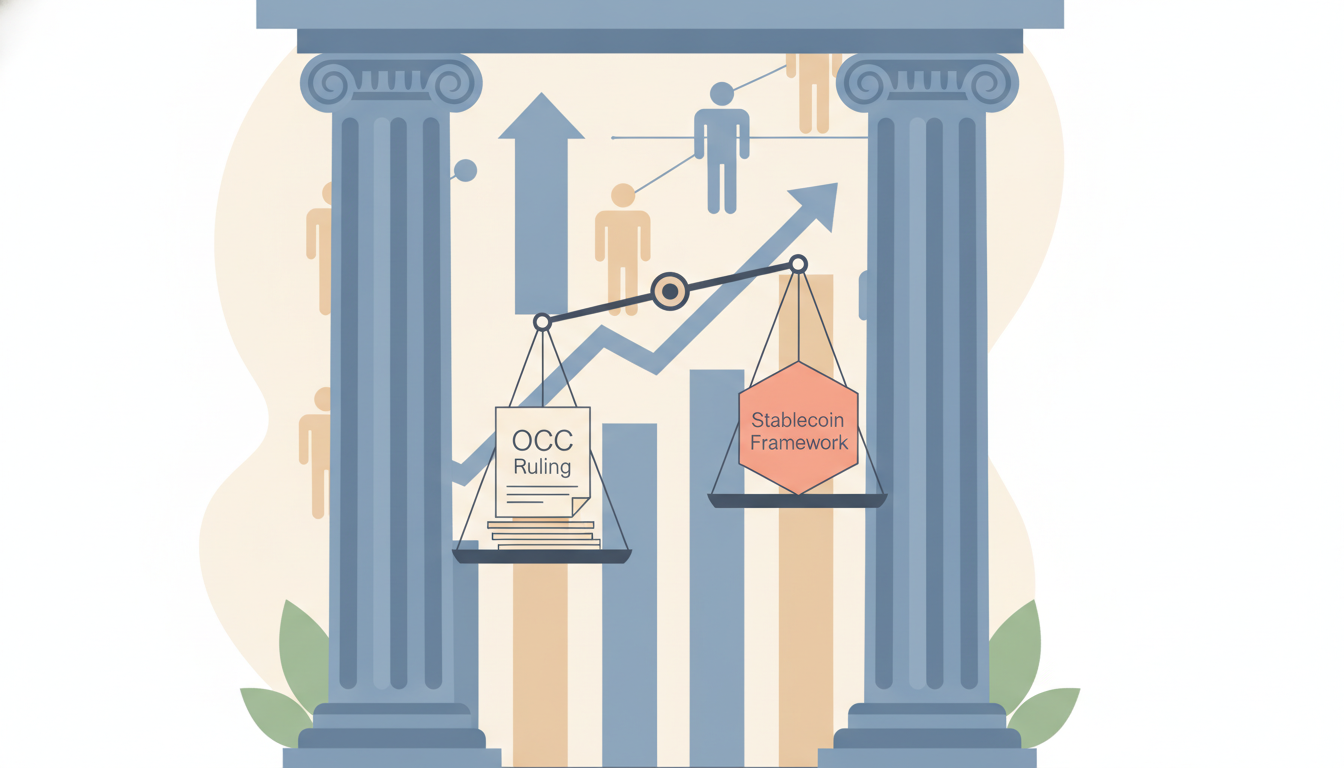
Quy định stablecoin OCC GENIUS Act đã được chính thức hóa — và tùy người nhìn nhận, đây có thể là bước ngoặt lịch sử của tài chính Mỹ, hoặc là màn «lách luật ngầm» của cơ quan quản lý trước Quốc hội. Thậm chí, cả hai đều đúng.
Ngày 21/10, Văn phòng Kiểm soát Tiền tệ Mỹ (OCC) chính thức ban hành quy định triển khai GENIUS Act — đạo luật do Tổng thống Trump ký — trở thành cơ quan quản lý đầu tiên ra tay thực thi luật này theo ghi nhận của The Block. Quy định bao gồm: điều kiện phát hành stablecoin thanh toán, tiêu chuẩn dự trữ, yêu cầu hoàn đổi và một số hoạt động lưu ký. Hiệu lực từ ngày 18/1/2027 — một hạn chót cứng đang gây đau đầu cho các tổ chức phát hành đang hoạt động trên thị trường.
OCC Chốt Gì — Và Lặng Lẽ Bỏ Qua Gì
Trọng tâm được đưa ra là dự trữ và hoàn đổi. OCC đã thiết lập các tiêu chuẩn cưỡng chế về cách tổ chức phát hành stablecoin thanh toán phải đảm bảo tài sản hậu thuẫn và quy trình hoàn đổi phải vận hành như thế nào. Phần này tương đối không gây tranh cãi và nằm trong dự đoán từ trước. Điều thú vị hơn là những gì cơ quan này chọn không làm.
Trong bản dự thảo trước, OCC từng đưa vào một điều khoản suy định liên quan đến các thỏa thuận thưởng stablecoin qua bên thứ ba — về cơ bản là tín hiệu chính sách về cách xử lý các stablecoin sinh lãi suất trong bối cảnh GENIUS Act cấm tổ chức phát hành trả lãi trực tiếp. Bản quy định cuối cùng đã bỏ hoàn toàn điều khoản đó theo The Block. OCC thực chất nói rằng sẽ xem xét vấn đề lãi suất sau, theo từng trường hợp cụ thể — tùy quan điểm, đây có thể là sự thận trọng cần thiết hoặc là màn «đá bóng» có chủ đích.
Cá nhân tôi nghiêng về phương án sau. Câu hỏi về lãi suất không phải chi tiết kỹ thuật lặt vặt — đây là lõi thương mại của hầu hết sản phẩm stablecoin hướng đến người dùng phổ thông đang tạo được sức hút trong hai năm qua. Để vấn đề này lơ lửng trong khi vẫn đặt ra hạn chót tháng 1 là kiểu «giật tay lái» điều phối rất rối.
Các Ngân Hàng Đang Nổi Giận — Và Họ Có Lý
Hiệp hội Ngân hàng Mỹ (ABA) không nói vòng vo. Họ cáo buộc OCC đang chủ động phá hoại Quốc hội khi diễn giải lại các điều khoản mà theo họ đã được GENIUS Act quy định rõ ràng. Lập luận của ABA, được Cointelegraph đưa tin, là việc OCC né tránh vấn đề thưởng không tạo ra môi trường trung lập — mà tạo ra khoảng trống pháp lý có lợi cho các tổ chức phát hành crypto thuần túy, trong khi các ngân hàng được cấp phép phải ngồi chờ hướng dẫn chính thức trước khi ra mắt sản phẩm stablecoin tuân thủ.
Đây là lời phàn nàn có cơ sở. Ngân hàng truyền thống chịu ràng buộc tuân thủ nặng nề. Nếu một công ty crypto có thể vận hành thỏa thuận lãi suất bên thứ ba trong vùng xám pháp lý, trong khi ngân hàng quốc gia phải chờ OCC ra hướng dẫn chính thức, thì đó không phải sân chơi bình đẳng — đó là bất lợi cấu trúc được ngụy trang thành thận trọng pháp lý.
ABA gọi cách tiếp cận của OCC là động thái sẽ «phá hoại» ý định lập pháp của Quốc hội về hạn chế lãi suất stablecoin. Khó mà bác bỏ cách đặt vấn đề này, dù bạn có ủng hộ việc các ngân hàng phải chịu cạnh tranh hơn đi nữa.
Trong khi đó, Bộ trưởng Tài chính Bessent lại có giọng điệu rất khác. Ông gọi GENIUS Act là cải cách mang tính thế hệ, so sánh nó với luật ngân hàng thời Lincoln và gọi đây là «bước ngoặt lịch sử của tài chính Mỹ». Đây là cách so sánh táo bạo. Đạo luật Ngân hàng Quốc gia thời Lincoln đã tạo ra hệ thống ngân hàng liên bang Mỹ. Liệu stablecoin đô la token hóa có xứng đáng kế thừa di sản đó không — câu hỏi này đáng suy ngẫm.
Bài Toán Waiver: Các Tổ Chức Phát Hành Hiện Tại Đang Kẹt
Đây là phần câu chuyện chưa được chú ý đúng mức: các tổ chức phát hành stablecoin đang hoạt động — đang phân phối sản phẩm thực tế trên thị trường — giờ đây đang chạy đua với đồng hồ pháp lý mà họ chưa chắc kịp. Theo CryptoSlate, chỉ nộp đơn xin phép với OCC trước ngày 18/1 là chưa đủ. Các tổ chức phát hành cần có waiver (miễn trừ) tùy quyết chính thức để tiếp tục hoạt động hợp pháp sau ngày đó. Việc nộp đơn đơn thuần không bảo vệ họ.
Đây là rủi ro vận hành thực sự với các tổ chức phát hành tầm trung không có đội pháp lý lớn để xử lý song song cả quy trình waiver lẫn đơn cấp phép đầy đủ. Và OCC, như Decrypt lưu ý, vẫn chưa cho biết khi nào mới bắt đầu nhận đơn. Hạn chót cứng nhưng cửa nộp đơn chưa mở — đây là kiểu chi tiết gây gián đoạn kinh doanh thực sự, không chỉ là bất tiện hành chính.
Cuộc Chiến Lãi Suất Mới Là Trận Chiến Thật Sự
Hãy nói thẳng về mâu thuẫn cốt lõi ở đây. GENIUS Act cấm tổ chức phát hành stablecoin thanh toán trả lãi trực tiếp cho người nắm giữ. Điều khoản này là nhượng bộ với các ngân hàng và lo ngại về việc stablecoin «ăn vào» tín dụng được tài trợ bởi tiền gửi. Nhưng thị trường đã lách quy định đó bằng cách dẫn lãi suất qua các thỏa thuận bên thứ ba — các protocol, nền tảng và sản phẩm cấu trúc về mặt kỹ thuật không phải là tổ chức phát hành đang trả lãi.
OCC đã có cơ hội kết luận dứt khoát liệu các cấu trúc đó có tuân thủ GENIUS Act hay không. Họ đã không làm. CoinDesk mô tả OCC là đang chọn «làm mới» vấn đề này thay vì chốt lập trường — có thể hiểu là thận trọng có chủ đích hoặc né tránh rủi ro thể chế. Dù thế nào đi nữa, sự mơ hồ sẽ kéo dài tốt qua tháng 1, và bất kỳ ai đang xây dựng sản phẩm stablecoin sinh lãi tại Mỹ đều đang hoạt động với rủi ro pháp lý đáng kể ít nhất đến hết nửa đầu năm sau.
Nếu bạn đang giao dịch trên các sàn có chương trình thưởng stablecoin hoặc sinh lãi, đây là điều cần theo dõi. Xu hướng pháp lý này cuối cùng sẽ tác động đến lớp sản phẩm — cách stablecoin được tiếp thị, lưu ký và trao thưởng trên các nền tảng bán lẻ. Hãy xem ưu đãi referral hiện tại của các sàn bạn đang dùng và chú ý cách các sản phẩm lãi suất stablecoin được cấu trúc, vì nền tảng pháp lý bên dưới chúng đang thay đổi.
Quy Định Stablecoin OCC GENIUS Act: Kiến Trúc Dở Dang, Đồng Hồ Đang Chạy
Tôi đã chứng kiến nhiều khung pháp lý được công bố rầm rộ rồi triển khai hỗn loạn. Cái này mang dáng dấp của một quy định được chốt theo lịch chính trị chứ không phải lịch vận hành thực tế. Các tiêu chuẩn dự trữ và hoàn đổi cốt lõi là đã quá muộn và nhìn chung hợp lý. Nhưng việc bỏ qua điều khoản lãi suất, chưa mở đơn xin phép, và tạo ra sự phụ thuộc vào waiver cho các tổ chức phát hành hiện tại — trong khi vẫn giữ hạn chót 18/1 — là công thức cho một quá trình chuyển đổi lộn xộn.
Chỉ trích của ABA cay đắng vì nó chính xác ở một điểm cụ thể: im lặng pháp lý về thỏa thuận lãi suất không bảo vệ ai cả. Nó chỉ chuyển rủi ro sang các tổ chức phát hành và đội pháp lý của họ, trong khi trao cho các công ty crypto thuần túy nhiều không gian xoay xở hơn so với các tổ chức truyền thống. Sự bất cân xứng đó sẽ dẫn đến kiện tụng. Tôi dự đoán trong vòng sáu tháng sẽ có thách thức pháp lý nghiêm trọng đầu tiên từ một ngân hàng hoặc tổ chức phát hành liên quan đến ngân hàng, lập luận rằng sự mơ hồ diễn giải của OCC vi phạm văn bản rõ ràng của GENIUS Act.
Với trader và builder: ngày 18/1 là thật. Nếu bạn liên quan đến bất kỳ tổ chức phát hành nào trong hệ sinh thái stablecoin Mỹ, câu hỏi về waiver phải nằm trong danh sách kiểm tra rủi ro của bạn ngay bây giờ, không phải đến tháng 12. Và câu chuyện lãi suất chưa được giải quyết — còn lâu mới xong. Hãy theo dõi các diễn biến mới nhất tại trung tâm tin tức và pháp lý crypto khi quy trình nhận đơn của OCC mở ra và các quyết định waiver đầu tiên được đưa ra. Những quyết định đó sẽ tiết lộ nhiều hơn về ý định thực sự của khung pháp lý này so với bất kỳ thông cáo báo chí nào từ Bộ Tài chính.
Popular Exchange Referral Codes
- Mã giới thiệu Bybit 2026: Nhận giảm 20% phí trong 90 ngày với mã 19670
- Mã giới thiệu Bitget 2026: Nhận giảm 20% phí giao dịch với mã t4685009
- Mã giới thiệu OKX 2026: Nhận giảm 20% phí giao dịch với mã 64912533
- Mã giới thiệu HTX 2026: Nhận giảm 20% phí giao dịch với iddq7223
- Mã giới thiệu Gate.io 2026: Nhận giảm 20% phí giao dịch với mã NZRAPCBW


