贝莱德比特币ETF(IBIT)近期迎来数月来最强势的一周——而贝莱德显然还没有踩刹车的意思。就在IBIT单日净流入据报高达6.65亿美元的同一天,贝莱德悄悄向SEC递交了第三只比特币基金的申请文件,这只新基金将采用期权策略来对冲下行风险。同一天两个动作,一个信号无比清晰:贝莱德根本没把比特币当成边缘实验。
IBIT一己之力扛起整个现货ETF市场
先看资金流向数据,因为这组数字相当惊人。据Decrypt报道,美国现货比特币ETF周一合计净流入5.267亿美元,创下9月22日以来单日最佳成绩。听起来像是大盘普涨?实则不然——基本上全靠贝莱德IBIT一家撑着,富达和灰度旗下产品当天反而在流出。一只基金独撑整个赛道,这已经不叫「市场主导」,而是机构资金信心的准垄断。
CoinDesk的报道也给出了相同的结论——IBIT就是那台发动机,没有之一。这件事真正值得关注的,是它揭示的竞争格局。当初比特币ETF赛道开闸,本意是让多家发行商共同普及比特币的机构渠道,结果我们看到的是资金以碾压式的速度向单一产品集中,连指数基金经理看了都眼红。富达的FBTC本身是个不错的产品,灰度转换而来的信托有历史结构包袱,但即便扣除这些因素,差距仍在持续拉大。贝莱德在这个赛道的胜局,正在变得越来越像是板上钉钉。
缓冲型ETF申请:这只基金到底是为谁设计的?
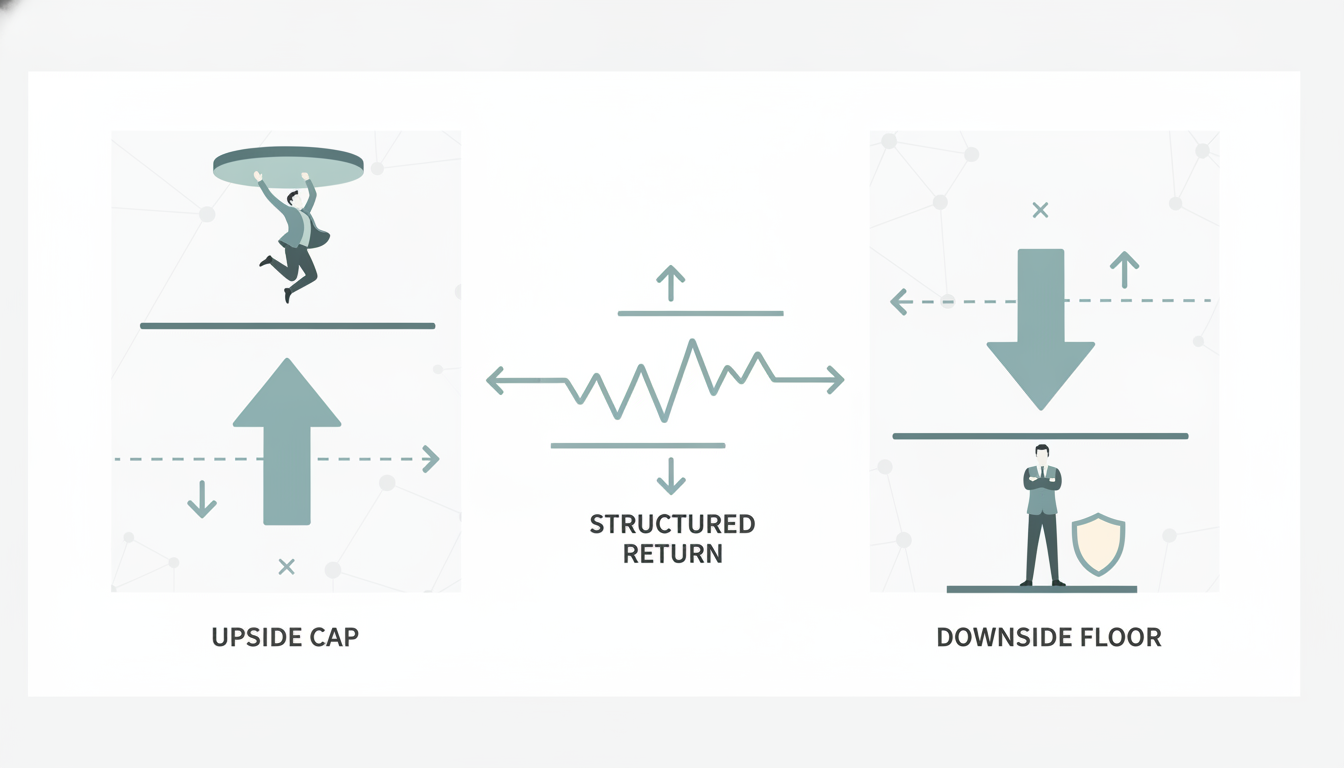
更值得深思的故事——也是接下来几周市场会持续热议的话题——是这份针对iShares Bitcoin Managed Protection ETF的SEC新申请。Cointelegraph是最早详细披露此事的媒体之一。这只拟议中的基金将通过持有IBIT本身的期权,为投资者构建一道亏损缓冲带,代价是放弃一部分上行收益。Bitcoin Magazine指出,该结构提供的是「保底不保顶」的特性——经典的期权领口策略,只不过穿上了ETF的外衣。
这个时间节点绝非巧合。CoinDesk市场团队指出,贝莱德入局这一细分市场,是在亲眼目睹一家竞争对手的基金扛过了比特币50%砸盘之后做出的决定——正是这种真实的极端压力测试,才能让机构配置者认真对待结构化产品。比特币历史上50%的回调只是个「正常波动」,但对于一个在投资组合里配置了2%现货BTC、毫无对冲的养老金经理来说,这就是饭碗砸掉的级别。缓冲型ETF瞄准的,正是这群人。
CryptoPotato将此定性为贝莱德加入一场其他发行商已经领跑的比赛——这个说法是准确的。Innovator和Calvert做缓冲型股票ETF已经好几年了,把同样的玩法复制到比特币上,是顺理成章的延伸,谈不上创新。真正的问题在于:机构买家究竟愿不愿意为一个他们仍在慢慢建仓的资产接受「封顶收益」的产品?我个人觉得现阶段需求还未成熟——但贝莱德显然认为时机到了,而他们掌握的资金流数据比我们任何人都全面。
期权结构对实际收益意味着什么
这里我想对市场上的炒作论调泼点冷水。缓冲型ETF在白板上看起来逻辑自洽:牺牲部分涨幅,换取避开极端亏损的保障。但如果你正处于一个资产的升值早期,实际的收益账会算得很难看。本文写作时比特币报价约$83,100——仍远低于历史高位,长线持有者还在持续建仓而非减少敞口的阶段。在这个时点买入一个「封顶上行」的产品,意味着你在风险收益比可以说最诱人的时候,反而在为下行保护支付结构性溢价。
话虽如此,我理解这只基金针对的客户群体。有些配置方——无论投资逻辑多么清晰——其投资政策声明(IPS)就是不允许持有无对冲的比特币现货。对他们来说,缓冲型ETF不是一种取舍,而是一张入场券。如果这只产品通过SEC审核并正式上市,它将吸纳一批永远不会直接碰IBIT的增量资金。这是对整个市场的增量补充,而非内部蚕食。
对于在现货交易所主动管理仓位的合约和现货交易者来说,这类结构化产品和你的日内操作基本没什么直接关系。但它对宏观价格结构有影响——每一块流入期权型ETF的资金,最终都会触及底层衍生品市场,进而影响资金费率、波动率曲面,乃至现货价格的走势。如果这只基金规模做大,期权做市商需要进行Delta对冲,这种机械性的资金流会成为比特币价格结构的组成部分。就算你永远不会碰这只ETF,也值得保持关注。如果你想围绕这些机构资金流做波段,不妨比较一下当前各平台的注册返佣优惠——手续费结构对追涨杀跌时的实际收益影响,远比很多人意识到的要大。
贝莱德第三份比特币申请,以及那些仍然缺席的东西
有一个细节值得更多关注:这已经是贝莱德第三份比特币ETF申请了。他们有IBIT(现货),有比特币策略产品,现在又来了这只。然而正如Cointelegraph明确指出的,贝莱德迄今为止还没有递交任何Solana或XRP的ETF申请。SOL当前报价约$106,XRP在监管的灰色地带里已经耗了这么久,胡子都能留很长了。这种缺席不是偶然——贝莱德只申请它认为能拿到监管放行的产品。他们一次次回到比特币,已经说明了他们对SEC当前风险的全部判断。山寨币ETF的问题,暂时还是别人的烦恼。
从更宏观的视角来看,这是一家资产管理巨头在围绕单一底层资产系统性地构建产品矩阵:现货敞口、结构化保护,接下来大概率是通过Covered Call策略做收益增强。这就是贝莱德在传统市场里的打法,他们正在把同一套剧本搬到比特币上。推进速度比大多数人预期的快,资金流入数据也表明市场正在给予回报。随着缓冲型ETF申请的SEC审核流程推进,及时跟进加密货币市场最新动态与深度分析——在当前监管环境下,审批时间线真的难以预判。
我的真实判断:跟着产品路线图走,别被标题牵着鼻子
6.65亿美元单日净流入是个很好的头条,也确实反映了真实的机构需求——但缓冲型ETF的申请才是战略意义更重大的事件。它告诉你贝莱德在为长期存续而建设:他们要的是能扛过下一次50%砸盘的客户,而不是跌20%就割肉出局然后怪产品的客户。每一个新结构化产品,本质上都是客户留存机制,不只是募资工具。
如果你是正在观望这一切的比特币持有者,正确的解读应该是偏乐观的。大规模机构基础设施不会为一个人们预期归零的资产去搭建。但不要把产品扩张误读为短期价格催化剂。缓冲型ETF不会明天就上线,SEC审核需要好几个月,即便获批,初期规模大概率也相当有限。真正的拐点是这类产品把比特币正常化到60/40组合里,就像TIPS或商品基金已经被正常化的那种程度。我们还没到那一步——但方向已经无可置疑。
我的风险提示:如果比特币在缓冲型ETF上线前出现一波急跌,「下行保护产品」的叙事反而可能加速资金流入IBIT——因为市场会把它视为「相对安全的入场机会」,形成自我强化的资金流动。一只对冲产品反而改善了无对冲产品的市场情绪,这种结果,恰恰是非常「贝莱德风格」的。


